En bref : déclarer un sinistre décennal
- Déclarez à votre assureur dès la connaissance du désordre, dans le délai du contrat (au moins 5 jours ouvrés).
- En cas de doute entre décennale et faute de mission, déclarez aussi à votre RC pro.
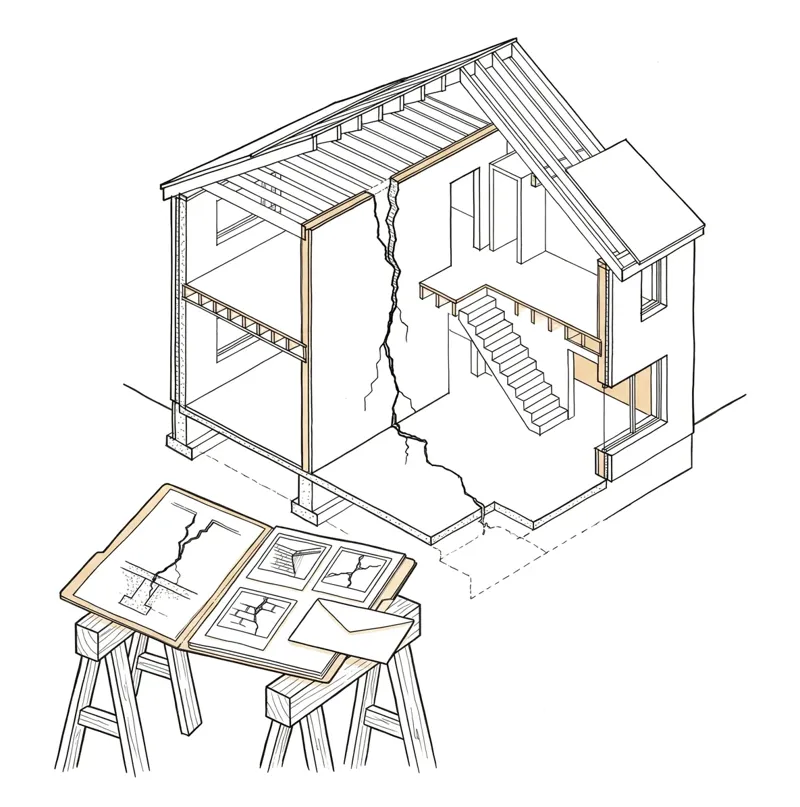
- Réunissez le dossier : contrat, PV de réception, plans, comptes rendus, courriers, photos.
- L'expert qualifie le désordre et répartit les responsabilités : ne reconnaissez rien avant.
- La dommages-ouvrage préfinance la réparation, puis se retourne contre les assureurs décennaux.
Est-ce bien un sinistre décennal ?
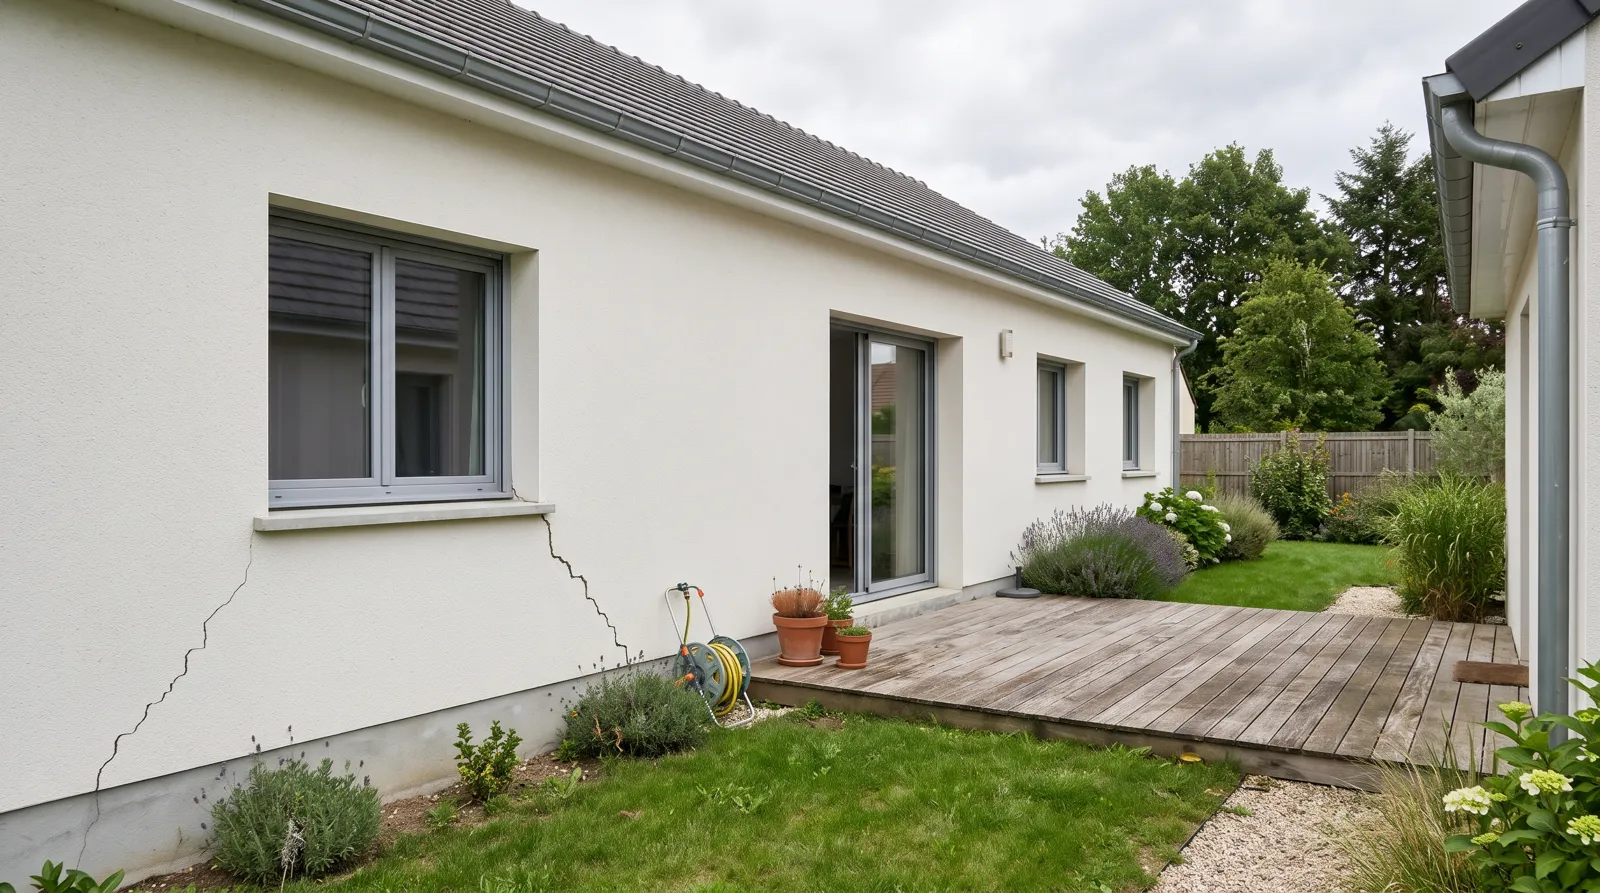
Avant de remplir le moindre formulaire, il faut savoir de quoi on parle. La garantie décennale ne couvre pas tous les désordres apparus après un chantier. Elle vise les dommages qui compromettent la solidité de l'ouvrage ou qui le rendent impropre à sa destination (article 1792 du Code civil), ainsi que ceux qui affectent un équipement indissociable du bâti. Une fissure traversante dans un mur porteur, une infiltration qui rend une pièce inhabitable ou un plancher qui fléchit en font partie. Une peinture qui cloque ou un robinet qui fuit, non.
Le maître d'œuvre est un constructeur au sens de la loi : il répond de ces désordres pendant dix ans à compter de la réception, même s'il n'a pas posé une seule brique. Mais selon la nature du problème, ce n'est pas toujours la décennale qui joue. Le tableau ci-dessous situe les garanties qui peuvent être mises en avant après un chantier.
Garantie de parfait achèvement
Durée : 1 an après réception
Qui la porte : Entreprise de travaux uniquement
Ce qu'elle couvre : Tous les désordres signalés à la réception ou dans l'année qui suit
Garantie biennale (bon fonctionnement)
Durée : 2 ans après réception
Qui la porte : Constructeurs, dont le MOE
Ce qu'elle couvre : Équipements dissociables : volets, robinetterie, radiateurs…
Garantie décennale
Durée : 10 ans après réception
Qui la porte : Constructeurs, dont le MOE
Ce qu'elle couvre : Atteinte à la solidité ou impropriété à la destination de l'ouvrage
Dommages-ouvrage
Durée : Préfinancement pendant 10 ans
Qui la porte : Assurance du maître d'ouvrage
Ce qu'elle couvre : Désordres de nature décennale, payés avant toute recherche de responsabilité
RC professionnelle du MOE
Durée : Selon le contrat
Qui la porte : Le maître d'œuvre
Ce qu'elle couvre : Fautes de mission sans désordre décennal : dépassement de budget, retard, défaut de conseil
Vous n'avez pas à trancher seul la qualification : c'est le rôle de l'expert. Mais la connaître vous aide à prévenir le bon assureur. Pour la frontière entre les deux contrats du maître d'œuvre, voir notre comparatif RC pro ou décennale.
Le délai de déclaration : le premier réflexe
Face à un désordre signalé sur un ouvrage réceptionné, le temps joue contre vous. La règle est de déclarer le sinistre à votre assureur dès que vous en avez connaissance. Le Code des assurances fixe un délai minimal de cinq jours ouvrés (article L113-2), que les contrats peuvent allonger. Ce délai court à partir du moment où le désordre est porté à votre connaissance : en pratique, la réception d'un courrier, d'un mail ou d'une assignation du maître d'ouvrage.
Attention à la déchéance
Une déclaration tardive peut vous coûter la garantie : si l'assureur prouve que le retard lui a causé un préjudice (désordre aggravé, constat impossible), il peut opposer une déchéance. Mieux vaut une déclaration rapide et incomplète qu'un dossier parfait envoyé hors délai : vous compléterez les pièces ensuite.
Un autre délai compte, moins connu : les actions qui dérivent du contrat d'assurance se prescrivent par deux ans à compter de l'événement qui leur donne naissance (article L114-1 du Code des assurances). Quand un maître d'ouvrage engage une action contre vous, ce délai ne court qu'à partir de cette action. Laisser un dossier en sommeil reste pourtant risqué : relancez votre assureur par écrit si vous restez sans nouvelles.
La démarche pas à pas
Une fois le désordre connu, la marche à suivre tient en six étapes. Gardez-les dans l'ordre : chacune prépare la suivante.
- 1 Mettre la réclamation par écrit. Accusez réception de la réclamation du maître d'ouvrage, sans commenter les responsabilités. Notez la date à laquelle vous avez eu connaissance du désordre : c'est elle qui fait courir le délai de déclaration.
- 2 Déclarer à votre assureur décennale. Lettre recommandée avec accusé de réception ou déclaration en ligne si le contrat le prévoit, dans le délai contractuel (au moins cinq jours ouvrés). Indiquez le chantier, la date de réception, la nature du désordre et l'identité du réclamant.
- 3 Prévenir aussi votre assureur RC pro en cas de doute. Si le désordre peut relever d'une faute de mission plutôt que de la décennale, déclarez aux deux. C'est l'expertise qui tranchera ; une double déclaration ne vous coûte rien.
- 4 Constituer le dossier. Rassemblez les pièces du chantier (voir le tableau plus bas) et transmettez-les à votre assureur. Gardez une copie de tout ce que vous envoyez.
- 5 Participer à l'expertise. Assistez aux réunions d'expertise, apportez vos documents et faites valoir vos observations. Ne signez aucune reconnaissance de responsabilité.
- 6 Suivre les recours. Une fois les responsabilités réparties, votre assureur règle sa part, dans la limite de votre contrat. Vous ne gardez à votre charge que la franchise prévue.
Dans le courrier de déclaration, restez factuel : identité du chantier et du maître d'ouvrage, date de réception, description du désordre telle qu'elle vous a été signalée, copie de la réclamation. Pas d'analyse des causes, pas d'aveu, pas de promesse de réparation.
Les pièces du dossier
Un sinistre se défend avec des documents. Plus votre mission est tracée, plus l'expert pourra distinguer ce qui relève de la conception, du suivi de chantier ou de l'exécution par l'entreprise. Voici les pièces à rassembler, et ce qu'elles prouvent.
| Pièce | Ce qu'elle apporte |
|---|---|
| Contrat de maîtrise d'œuvre et ses avenants | Délimite votre mission : conception, suivi d'exécution, OPC, assistance à la réception. |
| Procès-verbal de réception et liste des réserves | Fixe le point de départ des garanties et montre si le désordre était déjà connu. |
| Plans et pièces écrites (CCTP, DCE) | Permettent à l'expert de vérifier ce qui a été conçu et prescrit. |
| Comptes rendus de chantier | Prouvent vos observations, vos mises en garde et les décisions prises. |
| Courriers et mails avec le maître d'ouvrage et les entreprises | Datent la réclamation et retracent les échanges sur le désordre. |
| Attestations d'assurance des entreprises | Identifient les assureurs à mettre en cause dans les recours. |
| Photos du désordre, datées | Montrent l'état initial et son évolution avant l'expertise. |
La pièce maîtresse reste le procès-verbal de réception : il fixe le point de départ des garanties et liste les réserves. Un désordre réservé à la réception relève d'abord de la garantie de parfait achèvement de l'entreprise, pas de votre décennale.
Une décennale qui vous défend en cas de sinistre
Défense-recours incluse, accompagnement à l'expertise : on compare les contrats spécialisés maîtrise d'œuvre sur ce qui compte vraiment le jour du sinistre.
Le déroulé de l'expertise
L'expertise est le moment où se joue votre dossier. L'assureur dommages-ouvrage du maître d'ouvrage, ou votre propre assureur, mandate un expert construction. Sa mission : constater le désordre, en rechercher les causes, dire s'il est de nature décennale et chiffrer la réparation. Les constructeurs concernés sont convoqués aux réunions, avec leurs assureurs.
Ce que l'expert examine
- La nature du désordre : atteinte à la solidité, impropriété à la destination, ou simple défaut esthétique.
- Son origine : erreur de conception, prescription inadaptée, défaut de surveillance, mauvaise exécution, usage anormal.
- L'imputabilité : quels intervenants ont contribué au dommage, et dans quelle proportion.
- Le coût de la réparation : nature des travaux réparatoires et chiffrage.
Votre rôle pendant les réunions
Venez avec vos pièces classées et datées. Répondez précisément aux questions, sans spéculer sur des causes que vous ne maîtrisez pas. Si l'expert vous impute une part du dommage, demandez sur quel élément il s'appuie et produisez vos comptes rendus : une mise en garde écrite adressée à l'entreprise ou au maître d'ouvrage peut réduire sensiblement votre part. Votre assureur, au titre de la défense, peut se faire assister par son propre expert.
À retenir
Un maître d'œuvre ne peut pas s'exonérer en disant « c'est l'entreprise qui a mal posé ». Sa mission de surveillance est examinée à part entière : s'il aurait dû voir et signaler le défaut, une part de responsabilité lui sera attribuée. La trace écrite de vos observations est votre meilleure défense.
Décennale et dommages-ouvrage : comment ça s'articule
Le système français d'assurance construction est conçu pour réparer vite. Le maître d'ouvrage déclare le désordre à son assurance dommages-ouvrage, qui doit prendre position dans les 60 jours et présenter une offre d'indemnité dans les 90 jours (article L242-1 du Code des assurances). Elle paie la réparation sans attendre qu'on désigne les responsables, puis exerce ses recours contre les assureurs décennaux des constructeurs concernés : entreprises, maître d'œuvre, bureau d'études.
Pour le maître d'œuvre, cela a deux conséquences. D'abord, il doit déclarer à son propre assureur décennale dès qu'il est mis en cause, sans se reposer sur la démarche du maître d'ouvrage. Ensuite, la part qu'il supportera dépend de l'expertise : un défaut de conception ou de surveillance mobilise sa décennale à hauteur de sa contribution au dommage. Sans dommages-ouvrage, le maître d'ouvrage agit directement contre les constructeurs et leurs assureurs, et la procédure est en général plus longue.
Exemple chiffré : une infiltration en toiture-terrasse
Cas type (montants indicatifs)
Une maison livrée depuis quatre ans présente des infiltrations sous une toiture-terrasse : plafond dégradé, chambre inutilisable. Le maître d'ouvrage déclare à sa dommages-ouvrage ; le maître d'œuvre, chargé de la conception et du suivi, déclare à son assureur décennale.
- Réparation chiffrée par l'expert38 000 €
- Préfinancée par la dommages-ouvrage38 000 €
- Part de l'étancheur (exécution)70 % · 26 600 €
- Part du maître d'œuvre (relevés non vérifiés)30 % · 11 400 €
- Reste à la charge du MOE (franchise du contrat)1 500 €
L'assureur du maître d'œuvre rembourse 11 400 € à la dommages-ouvrage, puis réclame 1 500 € de franchise à son assuré. Si les comptes rendus avaient signalé le défaut des relevés d'étanchéité, la part du MOE aurait pu être réduite, voire écartée.
Les pièges à éviter
Quelques erreurs fragilisent un dossier, même solide sur le fond :
- Attendre pour déclarer : le délai court dès la connaissance du sinistre ; le dépasser expose à une déchéance.
- Reconnaître sa responsabilité par écrit avant l'expertise : laissez l'expert établir les parts ; une reconnaissance hâtive se retourne contre vous.
- Promettre de réparer « à l'amiable » sans accord de l'assureur : les frais engagés sans lui risquent de rester à votre charge.
- Ne pas prévenir son propre assureur en comptant sur la dommages-ouvrage : chacun déclare de son côté.
- Avoir laissé filer ses archives : sans comptes rendus ni courriers, impossible de prouver vos mises en garde dix ans plus tard.
- Négliger la défense-recours : c'est elle qui finance votre assistance pour discuter la part retenue contre vous.
La meilleure prévention se joue en amont : une mission bien documentée, des activités correctement déclarées et un contrat qui inclut la défense-recours. Ces critères se vérifient dès la souscription, comme le détaille notre guide pour choisir son assurance maîtrise d'œuvre. Les cas les plus fréquents sont recensés dans nos sinistres courants en maîtrise d'œuvre.
Questions fréquentes
Dans quel délai déclarer un sinistre décennal ?
Qui déclare le sinistre : le maître d'œuvre ou le maître d'ouvrage ?
Quels documents fournir à l'assureur ?
Le désordre relève-t-il forcément de la décennale ?
Combien de temps dure le traitement d'un sinistre décennal ?
La franchise s'applique-t-elle au maître d'ouvrage ?
Peut-on contester la part de responsabilité retenue contre le maître d'œuvre ?
Bien couvert le jour où un sinistre arrive
Décennale, RC pro, défense-recours : on étudie votre activité de maîtrise d'œuvre et on vous adresse un devis sous 24 h, sans engagement.